នៅម៉ោង០០:០១រំលងអធ្រាត្រ តាមម៉ោងភាគខាងកើតសហរដ្ឋអាម៉េរិក ថ្ងៃទី២៤ ខែកក្កដា ឆ្នាំ២០២៦ អាម៉េរិកបានអនុវត្តពន្ធបន្ថែមក្នុងអត្រាខុសៗគ្នាលើទំនិញនាំចូលពាក់ព័ន្ធពីប្រទេស និងដែនដីចំនួន៦០ តាមមាត្រា៣០១ នៃច្បាប់ពាណិជ្ជកម្មឆ្នាំ១៩៧៤ ដោយយកបញ្ហា «ពលកម្មដោយបង្ខំ» ក្នុងខ្សែច្រវាក់ផ្គត់ផ្គង់ជាលេស។ ពន្ធនាំចូលបន្ថែមបណ្តោះអាសន្នមុននេះ ដែលអនុវត្តតាមមាត្រា១២២ នៃច្បាប់ដដែល មានរយៈពេលអនុវត្តដល់ពេលវេលាដូចគ្នានេះ តាមការកំណត់ក្នុងសេចក្តីប្រកាសដើម។
វិធានការនេះប្រើអត្រាគោល១០% និង១២,៥% ប៉ុន្តែមិនមែនជាការបន្ថែមអត្រាដូចគ្នាលើគ្រប់សេដ្ឋកិច្ចទេ។ សេដ្ឋកិច្ចចំនួន១៧ រួមមានកម្ពុជា ចក្រភពអង់គ្លេស និងម៉ាឡេស៊ី ជាប់អត្រាពន្ធបន្ថែម១០%។ ចំពោះផលិតផលពាក់ព័ន្ធពីសហភាពអឺរ៉ុប និងតៃវ៉ាន់ ពន្ធតាមមាត្រា៣០១ ត្រូវគណនាក្រោយដកអត្រាអនុគ្រោះបំផុត (MFN) ដើម្បីឱ្យពន្ធទាំងពីរបូកគ្នាស្មើ១០% ហើយបើអត្រា MFN មាន១០% ឬខ្ពស់ជាងនេះ ពន្ធបន្ថែមតាមមាត្រា៣០១ ស្មើសូន្យ។ ចំពោះផលិតផលពាក់ព័ន្ធពីជប៉ុន កូរ៉េខាងត្បូង និងស្វ៊ីស ប្រើវិធីដូចគ្នាដោយកំណត់កម្រិតពន្ធរួម១២,៥%។ សេដ្ឋកិច្ចដែលត្រូវបានស៊ើបអង្កេតចំនួន៣៨ផ្សេងទៀតជាប់អត្រាពន្ធបន្ថែម១២,៥% ដោយអនុវត្តតាមការលើកលែងពាក់ព័ន្ធ។ ភាគីអាម៉េរិកនិយាយថា សេដ្ឋកិច្ចពាក់ព័ន្ធមិនបានទប់ស្កាត់ឱ្យបានគ្រប់គ្រាន់នូវចរាចរណ៍ផលិតផលពាក់ព័ន្ធពលកម្មដោយបង្ខំ ដែលប៉ះពាល់ផលប្រយោជន៍កម្មករអាម៉េរិក។
បទប្បញ្ញត្តិថ្មីមានការលើកលែងមួយចំនួន។ ដើម្បីទទួលបានការលើកលែងសម្រាប់ទំនិញកំពុងដឹកជញ្ជូន ទំនិញត្រូវបានផ្ទុកលើនាវានៅកំពង់ផែដឹកចេញ និងកំពុងស្ថិតក្នុងដំណាក់កាលដឹកជញ្ជូនចុងក្រោយ មុនម៉ោង០០:០១ តាមម៉ោងភាគខាងកើតអាម៉េរិក ថ្ងៃទី២៤ ខែកក្កដា ឆ្នាំ២០២៦ ហើយត្រូវបាននាំចូលសម្រាប់ប្រើប្រាស់ ឬដកចេញពីឃ្លាំងសម្រាប់ប្រើប្រាស់ មុនម៉ោង០០:០១ ថ្ងៃទី២៨ ខែកក្កដា តាមម៉ោងដដែល។ ថាតើទំនិញដូចជា ដែក អាលុយមីញ៉ូម គ្រឿងបន្លាស់រថយន្ត ប្រេងកាត ឧស្ម័នធម្មជាតិ ជី និងផលិតផលកសិកម្ម ឬបសុសត្វ អាចទទួលការលើកលែងឬអត់ ត្រូវពិនិត្យតាមលេខចំណាត់ថ្នាក់ពន្ធ និងលក្ខខណ្ឌជាក់លាក់ដែលសេចក្តីជូនដំណឹងកំណត់។ ការស្ថិតក្នុងប្រភេទទំនិញទូលំទូលាយណាមួយ មិនគ្រប់គ្រាន់ដើម្បីបញ្ជាក់សិទ្ធិលើកលែងពន្ធទេ។
កាលពីថ្ងៃទី២០ ខែកុម្ភៈ ឆ្នាំ២០២៦ តុលាការកំពូលអាម៉េរិកបានសម្រេចក្នុងសំណុំរឿងរួម Learning Resources ទល់នឹង Trump ថា ច្បាប់ស្តីពីអំណាចសេដ្ឋកិច្ចគ្រាអាសន្នអន្តរជាតិ (IEEPA) មិនផ្តល់អំណាចឱ្យប្រធានាធិបតីដាក់ពន្ធគយទេ។ សេចក្តីសម្រេចនេះពាក់ព័ន្ធនឹងវិសាលភាពអំណាចតាម IEEPA ហើយមិនគួរបកស្រាយថាបដិសេធអំណាចដាក់ពន្ធគយតាមច្បាប់ផ្សេងទាំងអស់ឡើយ។ វិធានការខែកក្កដានេះអនុវត្តតាមមាត្រា៣០១ នៃច្បាប់ពាណិជ្ជកម្មឆ្នាំ១៩៧៤ ដែលមានមូលដ្ឋានច្បាប់ខុសពីពន្ធបន្ថែមបណ្តោះអាសន្នមុននេះ តាមមាត្រា១២២។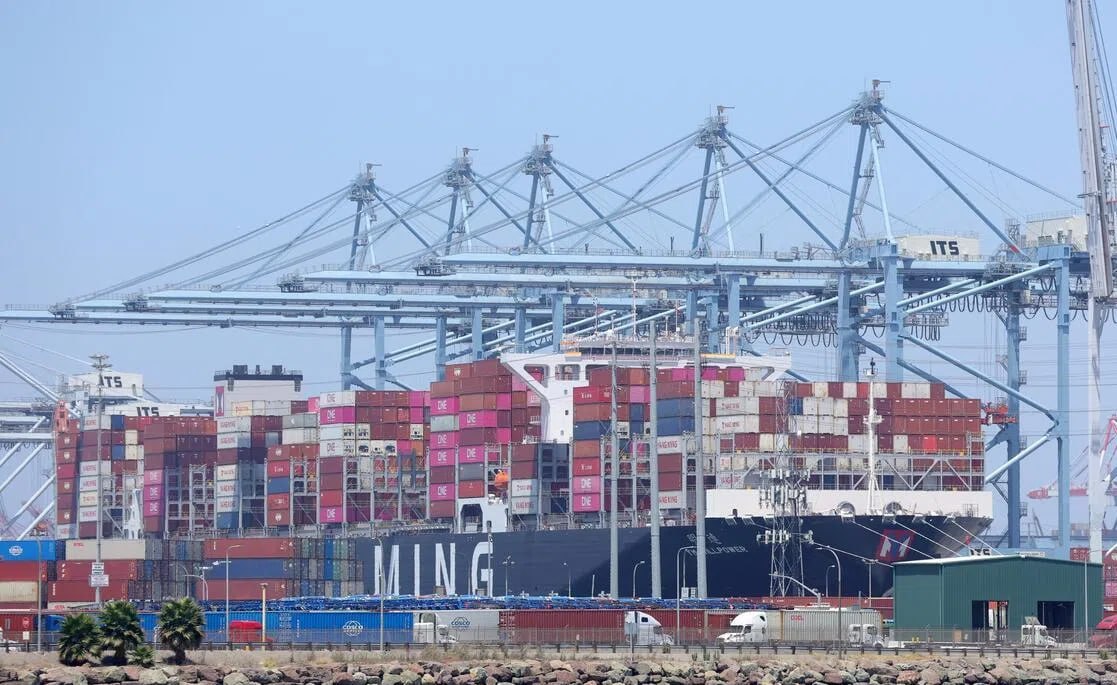
អាម៉េរិកអនុវត្តពន្ធមាត្រា៣០១លើសេដ្ឋកិច្ច៦០ ខណៈកម្ពុជាជាប់ពន្ធបន្ថែម១០%
KPS99TVអានអត្ថបទដើម
សេចក្តីសង្ខេប
ពន្ធមាត្រា៣០១របស់អាម៉េរិកចូលជាធរមានថ្ងៃទី២៤ ខែកក្កដា សម្រាប់សេដ្ឋកិច្ច៦០។ កម្ពុជាជាប់ពន្ធបន្ថែម១០% ខណៈសេដ្ឋកិច្ចជាក់លាក់មានការកាត់កងពន្ធ MFN ហើយការលើកលែងត្រូវគោរពលក្ខខណ្ឌ។